일본 온천 숙소나 료칸을 예약할 때 사전 결제를 마쳤음에도 현지에서 숙박세와 입탕세를 따로 청구받는 이유는 두 세금의 부과 주체와 목적이 완전히 다르기 때문입니다.
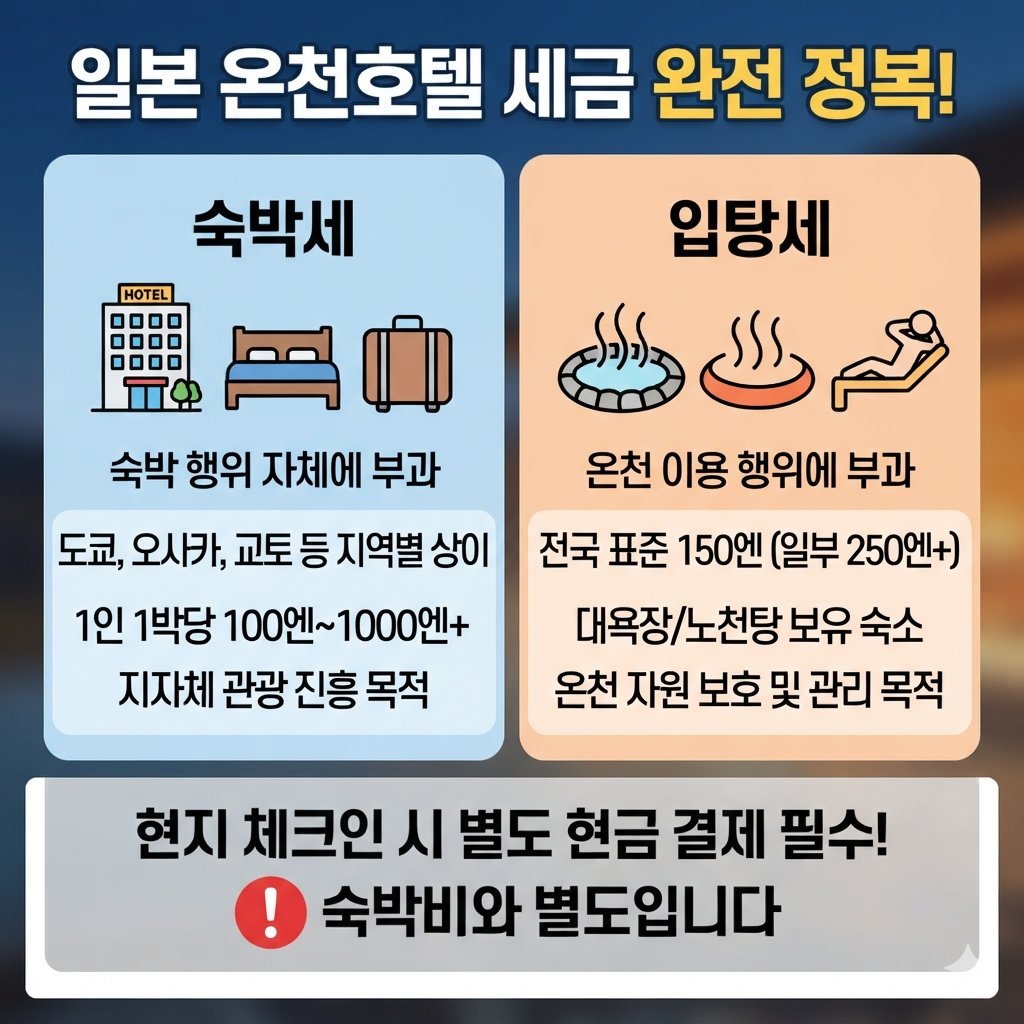
숙박세와 입탕세의 부과 목적 및 성격 차이
일본 여행 중 온천 호텔이나 전통 료칸에 투숙할 때 영수증에 두 가지 명목의 세금이 별도로 찍히는 현상을 자주 마주하게 됩니다. 이는 단순히 요금이 누락된 것이 아니라 성격이 전혀 다른 두 개의 지방세가 동시에 적용되기 때문입니다. 숙박세는 지자체 차원에서 관광 인프라를 정비하고 진흥하기 위해 투숙 행위 자체에 매기는 세금이며, 도쿄나 오사카 같은 주요 도시의 조례에 따라 다르게 부과됩니다.
반면 입탕세는 온천 자원을 보호하고 관련 환경 관리나 소방 시설을 유지하기 위해 광천탕을 이용하는 행위에 부과하는 목적세입니다. 온천수가 나오는 대욕장이나 객실 내 전용 탕이 갖춰진 숙박시설에 머무는 것만으로도 발생하므로, 두 세금은 법적 근거와 징수 목적이 완전히 분리되어 있어 현장에서 중복으로 합산 청구되는 구조를 가집니다.
현장 결제가 기본인 이유와 요금 산정 방식
아고다나 부킹닷컴 같은 글로벌 예약 플랫폼을 통해 숙박비를 전액 지불했더라도 데스크에서 추가 요금을 요구받는 이유는 일본 법상 이 세금들이 현지 숙업 업소를 통한 대리 징수 및 현장 납부 방식을 원칙으로 하기 때문입니다. 게다가 숙박세는 식사 대금이나 소비세를 제외한 순수 1인당 1박 숙박 요금의 구간에 따라 세액이 달라지기 때문에, 예약 시점에 정확한 금액을 일괄 산정하여 사전 결제에 포함하기가 구조적으로 어렵습니다.
입탕세 역시 1인당 1일 정액 기준으로 부과되거나 지자체 조례에 따라 변동될 수 있어 체크인이나 체크아웃 시점에 현금으로 정산하는 것이 관례로 자리 잡고 있습니다. 특히 일부 무인 키오스크나 소규모 료칸에서는 신용카드 결제가 누락되거나 현금 및 동전만 취급하는 경우가 많으므로 소액의 엔화 현금을 미리 준비하는 것이 현명합니다.
| 구분 | 숙박세 (Accommodation Tax) | 입탕세 (Bathing Tax) |
|---|---|---|
| 과세 대상 | 조례 제정 지역의 호텔 및 료칸 | 온천 및 광천탕 시설을 갖춘 숙소 |
| 부과 기준 | 1인 1박당 순수 숙박비 구간별 차등 | 숙박비 무관 1인 1일당 정액 부과 |
| 평균 세액 | 지역에 따라 100엔 ~ 1,000엔 이상 | 표준 150엔 (최대 300엔 수준) |
주요 도시별 숙박세 부과 기준과 면제 대상
도시마다 숙박세를 매기는 기준과 면세 구간이 제각각 다르기 때문에 여행 동선에 맞추어 미리 파악해두면 예산 계획에 도움이 됩니다. 예를 들어 도쿄는 1만 엔 미만 숙박 시 면제되며 오사카나 교토는 금액 구간을 세분화하여 차등 징수하고 있고, 삿포로 등 일부 지역은 새로운 세수 확보를 위해 제도를 신설하거나 개편하고 있습니다.
입탕세의 경우 온천 마을 전체에서 일괄 적용되는 경우가 많지만, 대체로 12세 미만의 아동에게는 면제 혜택을 부여하여 가족 단위 여행객의 부담을 덜어줍니다. 예약 플랫폼의 바우처 상에 현지 지불 세금이 제외되어 있다는 문구가 있는지 꼼꼼하게 대조해 보는 것이 현장에서 오해를 줄이는 지름길입니다.
자주 묻는 질문
아 이미 결제했는데 왜 현장에서 또 내나요?
현지 대리 징수 세금이므로 현장 지불이 원칙입니다.
온천을 안 해도 입탕세가 부과되나요?
온천 시설 보유 숙소라면 원칙적으로 부과됩니다.
아이들도 숙박세와 입탕세를 내야 하나요?
입탕세는 주로 12세 미만 아동에게 면제됩니다.